Etiyopya'nın Güç Sektörü: Kaynaklar, Üretim Yeterliliği, Kullanılmayan Potansiyel ve Doğu Afrika'nın Güç Merkezi Olma Fırsatı
Yönetici Özeti
Etiyopya, Afrika'nın enerji manzarasında alışılmadık bir konuma sahiptir. Muazzam yenilenebilir enerji kaynaklarına sahiptir, kıtanın en büyük hidroelektrik projelerinden bazılarını inşa etmiştir ve zaten komşu ülkelere elektrik ihraç etmektedir. Ancak nüfusunun büyük bir kısmı hala yeterli elektrik erişimine sahip değil, kişi başına düşen elektrik tüketimi düşük kalıyor ve iletim ve dağıtım kısıtlamaları ülkenin üretim potansiyelini tam olarak kullanmasını engelliyor.
Büyük Etiyopya Rönesans Barajı (GERD)'nin devreye alınması ve açılışı bu tablonun önemli bir değişimini temsil ediyor. GERD, 9 Eylül 2025 tarihinde resmen açıldı ve yaklaşık 5.150 MW üretim kapasitesine sahip. Etiyopya, 2022'deki 4.448 MW'dan 2025'te yaklaşık 7.910 MW kurulu üretim kapasitesi bildirdi.
Ancak asıl soru, Etiyopya'nın yeterli kurulu megawatt'a sahip olup olmadığı değil. Daha önemli sorular şunlardır:
- Bu santraller yıl boyunca güvenilir bir şekilde elektrik üretebilir mi?
- İletim sistemi elektriği tüketicilere taşıyabilir mi?
- Sanayiler ve haneler güvenilir bağlantılar sağlayabilir mi?
- Etiyopya, hidroelektrik dışında yeterince çeşitlendirilmiş mi?
- İç talep daha düşük olduğunda fazla elektrik ticari olarak ihraç edilebilir mi?
- Bölgesel enterkonneksiyonlar, Etiyopya'nın yenilenebilir kaynaklarını uzun vadeli bir ihracat endüstrisine dönüştürebilir mi?
Cevap şudur ki, Etiyopya öncelikli olarak üretim kısıtlamalı bir durumdan, iletim, dağıtım, erişim, talep geliştirme, finansman ve bölgesel enerji ticaretinin giderek daha önemli kısıtlamalar haline geldiği bir duruma geçmiştir.
Kaynak açısından Etiyopya sınırına yakın bile değil. Hidroelektrik, güneş, rüzgar, jeotermal ve modern biyokütle kaynakları önemli ölçüde az gelişmiş durumda. Bu nedenle ülkenin uzun vadeli fırsatı GERD'in çok ötesine uzanıyor: Etiyopya, Afrika Boynuzu, Doğu Afrika ve nihayetinde Güney Afrika'nın bazı bölgelerini birbirine bağlayan ana yenilenebilir-elektrik merkezi olabilir.
1. Etiyopya'nın Mevcut Enerji Durumu
Etiyopya tarihsel olarak bir paradoksla karşı karşıya kalmıştır: Afrika'nın en büyük yenilenebilir enerji kaynaklarından bazılarına sahip olmasına rağmen, nispeten düşük elektrik tüketimine ve eksik elektrik erişimine sahip olmuştur.
Dünya Bankası verileri, 2023'te Etiyopya nüfusunun %55,4'ünün elektriğe erişimi olduğunu gösteriyor. Daha yeni bir Etiyopya hükümeti raporu, 2025'e kadar erişimin yaklaşık %63'e ulaştığını belirtirken, Dünya Bankası'nın 2025 Çok Katmanlı Çerçeve araştırmasının ön bulguları 1. Kademe+ erişimini yaklaşık %44 olarak ortaya koyuyor. Bu rakamlar erişimi farklı şekilde ölçüyor, ancak hepsi henüz evrensel, güvenilir elektrik hizmetine ulaşılamadığını gösteriyor. Bu ayrım kritik öneme sahip. Bir ülke aynı anda şunlara sahip olabilir: belirli saatlerde fazla üretim kapasitesi, belirli bölgelerde elektrik kesintileri ve elektrik bağlantısı olmayan milyonlarca insan.
Bu nedenle üretim kapasitesi, elektrik mevcudiyeti ile karıştırılmamalıdır. Dünya Bankası, 2025'te yaklaşık altı milyon Etiyopyalıya daha temiz ve güvenilir elektrik sağlamak üzere tasarlanmış, 400 milyon ABD Doları tutarında yeni bir IDA destekli elektrik erişim programını, 24 milyon ABD Doları tutarında Danimarka hibesiyle destekleyerek onayladı. Bu, Etiyopya'nın zorluğunun, sadece üretim istasyonları inşa etmekten ziyade, giderek artan bir şekilde elektriği santrallerden şebeke aracılığıyla ve nihayetinde tüketicilere ulaştırmakla ilgili olduğunu gösteriyor.
2. Etiyopya Yeterli Elektrik Üretti mi?
Cevap üç kavramı ayırmayı gerektirir:
Kurulu güç kapasitesi: Tüm üretim santrallerinin maksimum nominal çıktısı.
Kullanılabilir kapasite: Bakım, hidroloji, arızalar ve diğer operasyonel kısıtlamalar dikkate alındıktan sonra fiilen mevcut olan miktar.
Üretilen enerji: Zaman içinde üretilen fiili elektrik, normalde GWh veya TWh olarak ölçülür.
Etiyopya'nın kurulu güç kapasitesi GERD ile önemli ölçüde arttı. Hükümet raporları, 2025'te yaklaşık 7.910 MW kurulu güç kapasitesi olduğunu gösteriyor. GERD tek başına yaklaşık 5.150 MW kapasite sağlıyor. Bu nedenle, yalnızca kurulu güç kapasitesi açısından bakıldığında, Etiyopya'nın şu anda paraya çevrilmiş elektrik talebine kıyasla önemli bir üretim tabanı var. Ancak Etiyopya'nın artık "fazla elektriği" olduğunu söylemek yanıltıcı olur. İç elektrik talebi şu nedenlerle muazzam bir şekilde artabilir:
- hane halkları bağlantı aldıkça;
- sanayi bölgeleri genişledikçe;
- madencilik geliştikçe;
- elektrikli pişirme biyokütlenin yerini aldıkça;
- sulama elektrifikasyonu yapıldıkça;
- elektrikli araçlar daha yaygın hale geldikçe;
- demiryolları genişledikçe;
- veri merkezleri geliştirildikçe;
- yeşil hidrojen ve amonyak projeleri ortaya çıktıkça;
- tarımsal işleme arttıkça.
Etiyopya bu nedenle, aralarından seçim yapmak yerine, hem iç elektrifikasyonu hem de ihracatı eş zamanlı olarak sürdürmelidir.
3. GERD'in Önemi
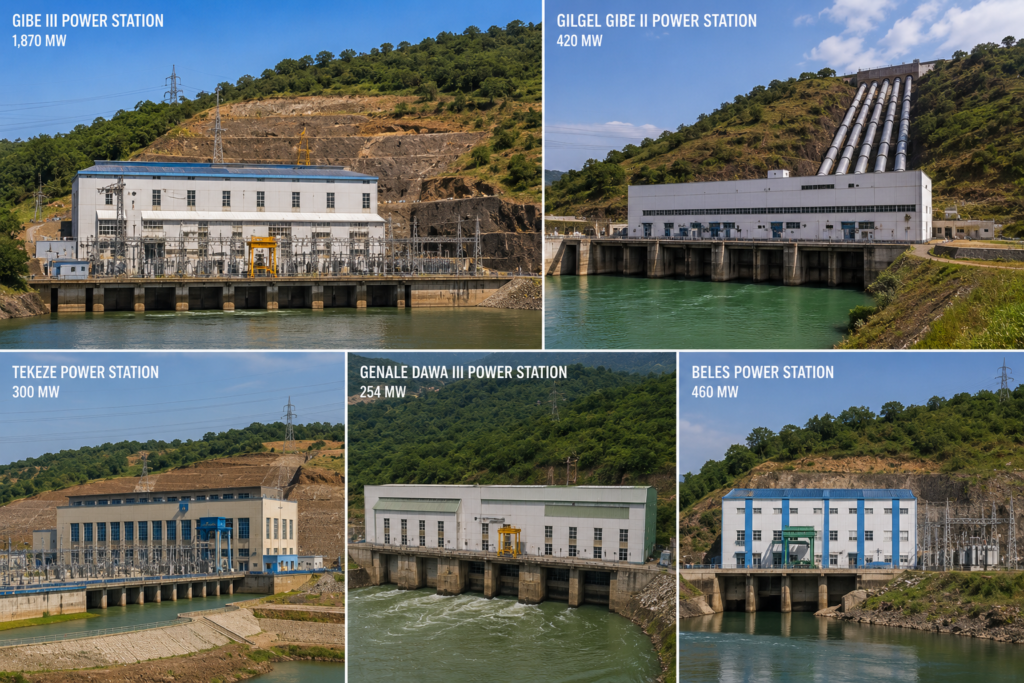
Büyük Etiyopya Rönesans Barajı, Etiyopya'nın elektrik sistemini temelden değiştiriyor. Mavi Nil/Abay Nehri üzerinde bulunan GERD, Eylül 2025'te resmen açıldı. Yaklaşık 5.150 MW'lık kapasitesiyle Afrika'nın en büyük hidroelektrik enerji projesi konumunda. GERD, çeşitli stratejik avantajlar sunuyor. Birincisi, mevcut yenilenebilir üretim kapasitesini önemli ölçüde artırıyor. İkincisi, büyük rezervuarı operasyonel esneklik sağlıyor. Hidroelektrik, birçok geleneksel baz yük teknolojisine göre elektrik talebindeki değişikliklere daha hızlı yanıt verebiliyor. Üçüncüsü, GERD Etiyopya'nın bölgede elektrik satma yeteneğini güçlendiriyor. Dördüncüsü, rezervuar aralıklı yenilenebilir kaynakları tamamlayabiliyor. Güneş enerjisi üretimi gün içinde zirveye ulaşırken, su yönetimi ve sistem gereksinimlerine bağlı olarak hidroelektrik üretim, güneş ve rüzgar üretimi etrafında ayarlanabiliyor.
Bu, GERD'in sadece dev bir elektrik üreticisi olarak görülmemesi gerektiği anlamına gelir. Çeşitlendirilmiş bir Etiyopya yenilenebilir enerji sisteminin dengeleyici omurgası haline gelebilir.
4. Etiyopya'nın Enerji Kaynakları
Etiyopya, olağanüstü çeşitlilikte bir yenilenebilir enerji kaynak tabanına sahip. Başlıca kaynaklar şunlardır:
| Enerji Kaynağı | Yaklaşık Potansiyel | Mevcut Geliştirme |
| Hidroelektrik | ~45.000 MW kullanılabilir | En çok geliştirilmiş kaynak |
| Güneş | Mükemmel, birçok değerlendirmede genellikle 4–6 kWh/m²/gün | Çok az geliştirilmiş |
| Rüzgar | Çok büyük kaynak | Sınırlı geliştirme |
| Jeotermal | Yaygın olarak belirtilen tahminlerde 10.000 MW'a kadar | Çok az geliştirilmiş |
| Biyokütle | Büyük tarımsal/organik kaynak | Çoğunlukla geleneksel kullanım |
| Doğal gaz | Ogaden Havzası'nda bildirilen/sertifikalandırılmış ~7 trilyon fit küp | Sınırlı ticari geliştirme |
ABD Ticaret Bakanlığı, Etiyopya'nın hidro, rüzgar, güneş ve jeotermal kaynaklardan elde edilen toplam elektrik üretim potansiyelini 60.000 MW'ın üzerinde olarak tahmin ediyor. Ayrıca, 2022'de hükümet tarafından Ogaden Havzasındaki yedi trilyon fit küp doğal gaz rezervinin onaylandığını bildiriyor. Daha yakın tarihli Etiyopya yatırım materyalleri, teorik kaynak tabanının ne kadar büyük olabileceğini gösteriyor ve 45 GW'lık kullanılabilir hidroelektrik ve 10 GW'lık jeotermal kaynakların yanı sıra son derece büyük teknik rüzgar ve güneş kaynaklarını rapor ediyor. Bu nedenle önemli sonuç açıktır: Etiyopya, toplam enerji kaynaklarının yalnızca bir kısmını kullanıyor.
5. Hidroelektrik: Etiyopya'nın Baskın Kaynağı
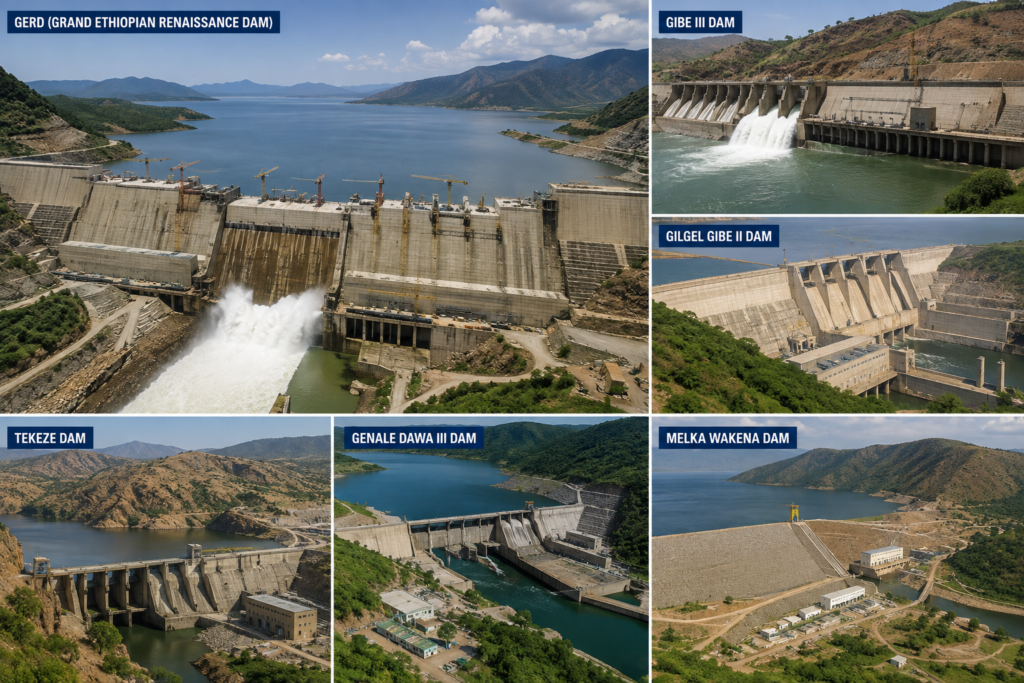
Hidroelektrik, şu anda Etiyopya'nın elektrik sisteminin bel kemiğini oluşturuyor. Başlıca santraller şunlardır:
- GERD
- Gilgel Gibe I
- Gibe II
- Gibe III
- Genale Dawa III
- Tekeze
- Beles
- Melka Wakena
- diğer orta ve küçük ölçekli hidroelektrik projeleri.
Hidroelektriğin Etiyopya için birkaç avantajı vardır:
- yerli kaynak;
- ithal yakıt gereksinimi yok;
- nispeten düşük işletme maliyeti;
- uzun santral ömrü;
- düşük operasyonel karbon emisyonları;
- elektrik ihracatı rekabetçiliği potansiyeli;
- şebeke dengeleme desteği yeteneği.
Ancak, hidroliğe aşırı bağımlılık risk oluşturuyor. Etiyopya Elektrik Enerjisi, iklim değişkenliğini bir endişe kaynağı olarak vurgulamış ve kuraklık koşullarının hidroelektrik çıktısını önemli ölçüde azaltabileceğini belirtmiştir. Sonuç olarak, Etiyopya, GERD'ye yalnızca süresiz olarak hidroelektrik projeleri inşa ederek yanıt vermemelidir. Bir sonraki aşama hidroelektrik etrafında çeşitlendirme olmalıdır.
6. Güneş Enerjisi: Etiyopya'nın En Büyük Kullanılmayan Fırsatlarından Biri
Etiyopya, ülkenin geniş bölgelerinde mükemmel güneş enerjisi kaynaklarına sahip. Ancak şebeke ölçeğinde güneş enerjisi, kaynağa kıyasla son derece yetersiz gelişmiş durumda. Güneş enerjisi özellikle caziptir çünkü şunları yapabilir:
- nispeten hızlı inşa edilebilir;
- mini şebekeler aracılığıyla izole topluluklara tedarik sağlayabilir;
- tarımsal sulamayı destekleyebilir;
- gündüz sanayi talebini karşılayabilir;
- gündüz saatlerinde hidro rezervuarlar üzerindeki baskıyı azaltabilir;
- mevsimsel olarak hidroelektriği tamamlayabilir;
- özel Bağımsız Enerji Üreticilerini çekebilir.
Etiyopya Elektrik Enerjisi, 2025'in başlarında iki adet 225 MW'lık güneş enerjisi IPP ihalesinin duyurulduğunu bildirirken, özel yatırımı etkileyen finansman, döviz ve düzenleyici kısıtlamaları da belirlemiştir. Güneş-hidroelektrik kombinasyonu özellikle cazip bir kombinasyon oluşturuyor. Güneşli gündüz saatlerinde gereksiz yere hidroelektrik üretmek yerine, güneş enerjisi yükün bir kısmını karşılarken rezervuar suyu korunabilir. Hidroelektrik daha sonra akşam zirvelerinde üretimi artırabilir. Etkin bir şekilde, Etiyopya'nın rezervuarları diğer ülkelerdeki pil sistemlerinin sağladığı dengeleme fonksiyonunun bir kısmını sağlayabilir.
7. Rüzgar Enerjisi
Etiyopya'nın mükemmel rüzgar koridorları da bulunmaktadır. Ashegoda ve Adama gibi mevcut rüzgar projeleri, rüzgar üretiminin teknik fizibilitesini göstermiştir, ancak ulusal potansiyele kıyasla gelişim küçük kalmaktadır. Rüzgarın özel bir stratejik değeri vardır çünkü üretim deseni hidroelektrik ve güneş enerjisinden farklı olabilir. Aşağıdakileri içeren uygun şekilde planlanmış bir portföy: neredeyse tamamen hidroelektrik enerjisine hakim olan bir elektrik sisteminden çok daha dayanıklı olacaktır.
Bu nedenle, gelecekteki rüzgar gelişimi, yalnızca iyi rüzgar kaynaklarının bulunduğu yerlere projeler kurmak yerine, ayrıntılı kaynak haritalaması, iletim kullanılabilirliği ve rekabetçi tedarik temelinde olmalıdır.
8. Jeotermal: Muhtemelen Etiyopya'nın En Stratejik Değere Sahip Geliştirilmemiş Kaynağı
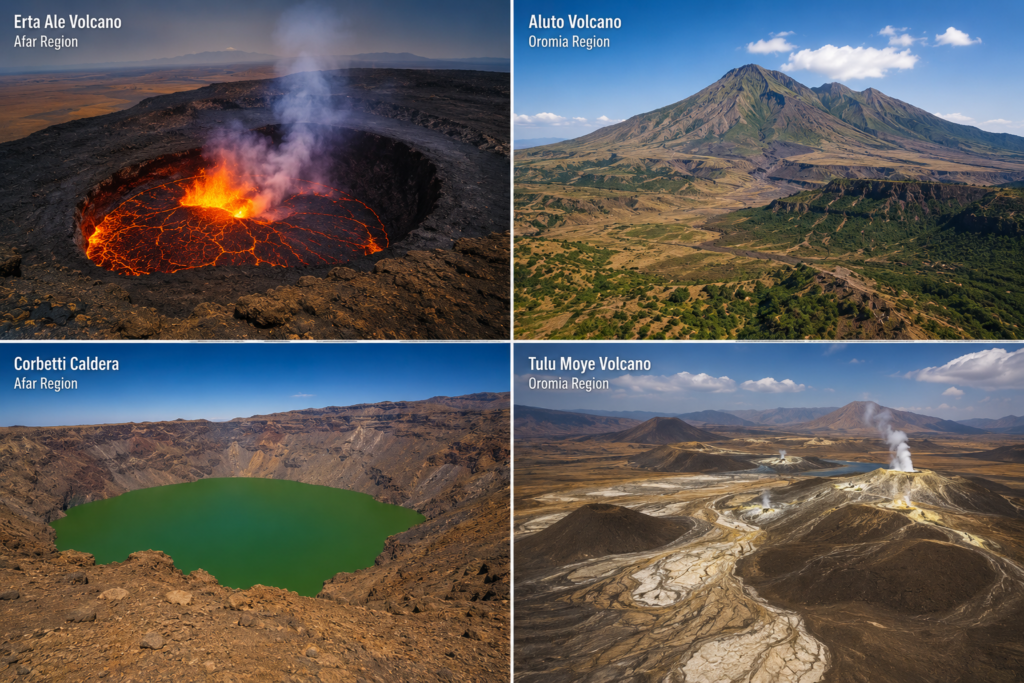
Etiyopya, Doğu Afrika Yarık Sistemi boyunca yer alır ve önemli jeotermal potansiyele sahiptir. Tahminler genellikle potansiyeli yaklaşık 10.000 MW'a kadar çıkarmaktadır. Projeler ve beklentiler aşağıdaki alanları içermektedir:
- Aluto-Langano;
- Corbetti;
- Tulu Moye;
- diğer Rift Vadisi jeotermal alanları.
Jeotermal enerji özel dikkat hak ediyor çünkü güneş ve rüzgarın aksine, jeotermal santraller sürekli çalışabilir. Bu nedenle bir jeotermal santral, bakım ve rezervuar yönetimine tabi olarak günde 24 saat kesintisiz yenilenebilir enerji sağlayabilir. Etiyopya için bu, jeotermal enerjiyi bir çeşitlendirme kaynağı olarak son derece değerli kılmaktadır. İdeal bir gelecek sistemi şunları kullanabilir:
- kesintisiz temel yük için jeotermal;
- gündüz üretimi için güneş;
- kaynak koşullarının elverişli olduğu yerlerde rüzgar;
- toplu üretim ve esnek dengeleme için hidroelektrik.
Bu kombinasyon, Etiyopya'nın enerji güvenliğini önemli ölçüde artıracaktır.
9. Biyokütle ve Atıktan Enerji
Biyokütle, Etiyopya'da karmaşık bir konuma sahiptir. Yakacak odun, odun kömürü, tarımsal kalıntılar ve hayvan atıkları dahil olmak üzere geleneksel yakıtlar, hala evsel enerji tüketiminin çok büyük bir bölümünü oluşturmaktadır. Etiyopya yatırım otoriteleri, geleneksel yakıtların referans alınan enerji profilindeki toplam enerji tüketiminin yaklaşık %87'sini oluşturduğunu tahmin etmektedir. Geleneksel biyokütle tüketimi, aşağıdakiler de dahil olmak üzere çevresel ve sağlık sorunlarına yol açmaktadır:
- ormanların yok olması;
- iç mekan hava kirliliği;
- verimsiz enerji kullanımı;
- tarımsal atıkların veya gübrenin tarım sistemlerine geri döndürülmek yerine yakılması durumunda toprak verimliliği kayıpları.
Bu nedenle fırsat basitçe "daha fazla biyokütle" değildir. Amaç, geleneksel biyokütleden modern biyoenerjiye geçmektir. Potansiyel teknolojiler şunları içerir:
- biyogaz;
- tarımsal atık enerji santralleri;
- şeker fabrikalarında bagasla kojenerasyon;
- belediye atıklarından enerji üretimi;
- biyokütle peletleri;
- endüstriyel ısı ve güç birleşik sistemleri.
Daha da önemlisi, Etiyopya geleneksel pişirme yakıtlarını yenilenebilir elektrikle çalışan elektrikli pişirme ile aşamalı olarak değiştirebilir. Bu, ormanlar üzerindeki baskıyı azaltırken GERD ve diğer yenilenebilir projeler için iç talep yaratacaktır.
10. Doğal Gaz ve Fosil Kaynaklar
Etiyopya'nın ayrıca, özellikle Ogaden Havzası'nda, rapor edilmiş doğal gaz kaynakları da bulunmaktadır. ABD Ticaret Bakanlığı, yaklaşık yedi trilyon fit küp rezervin hükümet tarafından onaylandığını belirtmektedir. Ancak, Etiyopya'nın karşılaştırmalı elektrik avantajı ezici bir şekilde yenilenebilir kaynaklardadır. Doğal gazın stratejik uygulamaları şunlarda olabilir:
- gübre üretimi;
- endüstriyel hammadde;
- kimyasallar;
- potansiyel olarak esnek yedek üretim.
Ancak, büyük ölçüde gaza bağımlı bir elektrik sistemi inşa etmek, Etiyopya'nın en güçlü ekonomik avantajlarından birini baltalayacaktır: büyük miktarda yakıt ithal etmeden elektrik üretme yeteneği.
11. Etiyopya Enerji Kaynaklarını Tam Olarak Kullanıyor mu?
Hayır. Bu belki de analizin en net sonucudur. Etiyopya, diğer kaynaklarından çok daha agresif bir şekilde hidroelektrik geliştirmiştir, oysa güneş, rüzgar ve jeotermal enerji nispeten yetersiz kullanılmıştır. Tarihsel olarak belirtilen tahminler şunları göstermektedir:
- yaklaşık 45.000 MW hidroelektrik potansiyeli;
- günde metrekare başına yaklaşık 4–6 kWh güneş ışınımı;
- yaklaşık 10.000 MW jeotermal potansiyeli;
- önemli rüzgar kaynakları.
Bu nedenle Etiyopya'nın enerji sorunu artık şu şekilde çerçevelenmemelidir: "Etiyopya yeterli enerjiyi nerede bulabilir?" Daha iyi soru şudur: "Etiyopya, sahip olduğu muazzam enerji kaynaklarını nasıl finanse edebilir, bağlayabilir, çeşitlendirebilir ve ticari olarak kullanabilir?"
12. İletim ve Dağıtım Zorluğu
Tek başına üretim etkili bir elektrik sistemi oluşturmaz. Elektrik şu yollardan seyahat etmelidir: Santral – yüksek gerilim iletim trafo merkezleri – orta gerilim dağıtım – yerel trafo – müşteri. Herhangi bir noktadaki zayıflık, tüketicilerin üretim kapasitesinden yararlanmasını engeller. Bu nedenle Etiyopya şunlara büyük yatırımlar gerektiriyor:
- 500 kV ve 400 kV ana iletim hatları;
- bölgesel trafo merkezleri;
- 230 kV ve 132 kV şebekeleri;
- dağıtım güçlendirme;
- akıllı sayaçlar;
- şebeke otomasyonu;
- reaktif güç kompanzasyonu;
- sistem koruması;
- SCADA/EMS sistemleri;
- bakım;
- iletim kaybı azaltma;
- dağıtım kaybı azaltma.
Ülkenin bir sonraki elektrik yatırım döngüsü, bu nedenle, yeni üretim üzerine aşırı derecede yoğunlaşmak yerine şebeke altyapısına önemli sermaye tahsis etmelidir.
13. Elektrik Erişimi ve Elektrik Fazlası
Görünürde bir çelişki özellikle dikkat çekmeyi hak ediyor. Milyonlarca Etiyopyalının hala elektriğe erişimi yokken Etiyopya nasıl elektrik ihraç edebilir? Çünkü elektrik erişimi, yalnızca toplu üretim sorunu değil, öncelikle altyapı ve uygun fiyatlılık sorunudur. İletim ağına yüzlerce kilometre uzaklıktaki uzak bir köy, GERD başka bir megawatt üretiyor diye elektrik almaz. Hizmeti genişletmek şunları gerektirir:
- iletim;
- trafo merkezleri;
- dağıtım ağları;
- transformatörler;
- sayaçlar;
- konut bağlantıları;
- ticari olarak sürdürülebilir tarifeler.
Seyrek nüfuslu bölgelerde şebeke genişletme ekonomik olmayabilir. Bu konumlarda giderek daha fazla şunlar kullanılmalıdır:
- güneş enerjili mini şebekeler;
- batarya depolama;
- bağımsız güneş enerjili ev sistemleri;
- hibrit yenilenebilir sistemler.
Etiyopya bu nedenle hem ulusal birbirine bağlı bir şebekeye hem de güçlü bir merkezi olmayan enerji sektörüne ihtiyaç duymaktadır.
14. Etiyopya Elektrik İhraç Edebilir mi?
Evet, ve zaten yapıyor. Etiyopya daha önce Cibuti ve Sudan'a elektrik ihraç etti ve Etiyopya-Kenya elektrik otoyolunun devreye alınması çok daha büyük bir güney ihracat yolu oluşturdu. Etiyopya-Kenya sistemi, yaklaşık 1.045–1.065 km uzunluğunda, 2.000 MW'a kadar transfer kapasitesine sahip 500 kV HVDC iletim altyapısından oluşmaktadır. Sistem Aralık 2022'de faaliyete geçti. Bu altyapı stratejik olarak önemlidir çünkü Kenya sadece bir elektrik müşterisi değildir. Kenya, Etiyopya'nın Doğu Afrika'ya açılan kapısı olabilir.
15. İhracat Rotası 1: Etiyopya – Kenya
Etiyopya-Kenya HVDC bağlantısı, Etiyopya'nın en önemli büyük ölçekli elektrik ihracat koridorudur. Yaklaşık 2.000 MW çift yönlü transfer kapasitesi, önemli bölgesel ticaret için teknik temeli sağlar. Bu nedenle Etiyopya, ekonomik ve sistem koşulları izin verdiğinde Kenya'ya fazla yenilenebilir elektriği satabilir. Faydaları şunları içerir:
Etiyopya için
- döviz kazancı;
- üretim varlıklarının daha iyi kullanımı;
- gelecekteki yenilenebilir projeler için daha büyük pazar;
- geliştirilmiş sistem ekonomisi.
Kenya için
- rekabetçi yenilenebilir elektriğe erişim;
- tedarik çeşitlendirmesi;
- geliştirilmiş sistem dengelemesi;
- belirli dönemlerde daha pahalı üretime bağımlılığın azalması.
16. İhracat Rotası 2: Etiyopya, Kenya, Tanzanya
Bu potansiyel olarak daha da önemlidir. Dünya Bankası, Doğu Elektrik Otoyolu'nun Tanzanya ve Güney Afrika Güç Havuzu'na doğru bağlanmayı amaçladığını belirtiyor. Bu nedenle Etiyopya'da üretilen elektrik nihayetinde şunları takip edebilir:
GERD / Etiyopya Şebekesi
Etiyopya-Kenya HVDC
Kenya Şebekesi
Kenya-Tanzanya Bağlantısı
Tanzanya
Güney Afrika Enerji Havuzu
Bu, Etiyopya'nın potansiyel elektrik pazarını birkaç komşu ülkeden çok daha büyük bir bölgesel pazara dönüştürüyor.
17. İhracat Rotası 3: Etiyopya ve Cibuti
Etiyopya ve Cibuti, ilk enterkonneksiyonun 2011'de hizmete girmesinden bu yana elektrik ticareti yapmaktadır. Orijinal 230 kV bağlantısı, Cibuti'nin yaklaşık 60 MW'a kadar elektrik ithal etmesine olanak tanıdı ve pahalı fosil yakıt üretiminden olan bağımlılığını azalttı. Elektrik ticareti, 2011'deki yaklaşık 155 GWh'den 2020'de 532 GWh'ye yükseldi. İkinci bir Etiyopya-Cibuti enterkonneksiyonu geliştirilmektedir. Proje, Semera ve Nagad arasında 230 kV çift devreli bir hat içeriyor ve her devrenin kapasitesi yaklaşık 160 MW'tır. 2026 itibarıyla, Afrika Kalkınma Bankası kayıtları ikinci enterkonneksiyon üzerindeki uygulama faaliyetlerini göstermeye devam etmektedir. Bu nedenle Cibuti, ithal edilen Etiyopya'nın yenilenebilir gücü, nispeten pahalı fosil yakıt üretiminin yerini alabileceğinden, cazip bir uzun vadeli elektrik müşterisi temsil etmektedir.
18. İhracat Rotası 4: Etiyopya – Sudan
Sudan, tarihsel olarak Etiyopya elektriği için başka bir müşteri olmuştur. Etiyopya hidroelektriği Sudan'ın elektrik sistemini destekleyebileceği ve nihayetinde daha geniş Nil Havzası enerji ticaretine katkıda bulunabileceği için uzun vadeli fırsat önemli olmaya devam etmektedir. Ancak, siyasi istikrarsızlık, altyapı güvenliği ve ödeme riskleri, elektrik ihracatı planlamasına dahil edilmelidir. Enerji ihracatı ticari sözleşmelerdir; yalnızca üretim kapasitesi bankalanabilir geliri garanti etmez.
19. Gelecek İhracat Rotası: Etiyopya – Somali
Somali, potansiyel olarak önemli bir gelecekteki elektrik pazarını temsil etmektedir. Somali'nin elektrik arzının büyük bir kısmı tarihsel olarak nispeten küçük ve pahalı yerel üretim sistemlerine dayanmıştır. Bölgesel iletim, nihayetinde Etiyopya'nın yenilenebilir elektriğinin bu üretimin bir kısmının yerini almasına olanak tanıyabilir. Haziran 2026'da 1,6 milyar dolarlık bölgesel bir finansman paketinin parçası olarak onaylanan Dünya Bankası'nın RETRADE-EA programı, Doğu Afrika elektrik entegrasyonunu güçlendirmeyi açıkça amaçlamaktadır ve Somali gibi ülkelerin bölgesel ağlara entegrasyonu çabalarını içermektedir. Bu, Etiyopya için önemli bir uzun vadeli fırsat yaratmaktadır.
20. Doğu Afrika Enerji Havuzu
En önemli gelişme, nihayetinde bireysel ikili ihracat anlaşmalarından ziyade işleyen bir bölgesel elektrik piyasasının yaratılması olabilir. Doğu Afrika Enerji Havuzu (EAPP), enterkonnekte ulusal sistemler arasında elektriğin alınıp satılmasına izin verebilir. Dünya Bankası'nın 2026 RETRADE-EA girişimi, altyapı ve kurumsal gelişimi desteklemektedir ve EAPP Gün Öncesi Piyasasını desteklemeyi planlamaktadır. Bu, muazzam derecede önemlidir. Etiyopya'nın yalnızca uzun vadeli ikili sözleşmeler imzalaması yerine, Etiyopya Elektrik Enerjisi nihayetinde elektrik fiyatlarının şunlara göre değiştiği bölgesel bir piyasada yer alabilir:
- gün saatine;
- mevcut üretim;
- hidroloji;
- bölgesel talep;
- iletim tıkanıklığı;
- yenilenebilir çıktı.
Etiyopya o zaman bölgesel fiyatların cazip olduğu zamanlarda elektrik satabilir ve diğer zamanlarda rezervuar suyunu koruyabilir veya yerel yükleri karşılayabilir.
21. Etiyopya Doğu Afrika'nın “Yenilenebilir Bataryası” Olabilir
GERD ve Etiyopya\
- dengeleme hizmetleri;
- yedek kapasite;
- tepe gücü;
- frekans desteği;
- bölgesel enerji güvenliği.
Bu hizmetler, sabit elektrik blokları satmaktan daha değerli olabilir.
22. Elektrik İhracatı Ekonomisi
Elektrik ihracatı, döviz için önemli bir gelir kaynağı haline gelebilir. Tarihsel değerlendirmeler, fırsatın ölçeğini ortaya koydu. Daha önceki Dünya Bankası projeksiyonları, bölgesel bağlantılar genişledikçe Etiyopya'nın elektrik ihracatında önemli bir büyüme öngörüyordu. Gerçek gidişat, bazı önceki tahminlerden daha yavaş gelişti ve önemli bir ders ortaya koydu: üretim projeleri, bölgesel elektrik piyasalarından, iletim altyapısından ve ticari düzenlemelerden daha hızlı tamamlanabilir. Gelecekteki ihracat stratejileri bu nedenle şunları gerektirir:
- bankalanabilir Elektrik Satın Alma Anlaşmaları;
- kredibilitesi olan alıcılar;
- ödeme garantileri;
- uluslararası kabul görmüş tahkim düzenlemeleri;
- güvenilir sınır ötesi iletim;
- şeffaf tarifeler;
- bölgesel sistem işletme kuralları;
- döviz mutabakat mekanizmaları.
Bu unsurlar olmadan, teorik ihracat potansiyeli güvenilir ihracat gelirine dönüşemez.
23. Bol Elektrik Tarafından Yaratılan İç Fırsatlar
Güç ihracatı Etiyopya'nın tek stratejisi olmamalıdır. Çoğu durumda, elektrik enerjisinin yurt içinde ürün imalatında kullanılması daha büyük ekonomik değer yaratabilir. Örneğin:
Elektrik – sanayi üretimi – ihracat, şunlardan daha fazla iş ve döviz üretebilir:
Elektrik: doğrudan elektrik ihracatı, Potansiyel elektrik yoğun fırsatlar şunları içerir:
Yeşil gübre: Yenilenebilir elektrik, elektroliz yoluyla hidrojen üretebilir. Hidrojen + azot daha sonra amonyak ve gübre üretebilir. Etiyopya şu anda büyük bir tarım ekonomisine sahip, bu da yurt içi gübre üretimini stratejik olarak cazip kılıyor.
Yeşil hidrojen: Çok düşük maliyetli yenilenebilir elektrik, nihayetinde yurt içi sanayi veya ihracat için hidrojen üretimini destekleyebilir.
Veri merkezleri: Güvenilir yenilenebilir elektrik ve uygun telekomünikasyon altyapısı, veri merkezlerini ve dijital altyapıyı çekebilir.
Madencilik ve mineral işleme: Ham mineralleri ihraç etmek yerine, Etiyopya yurt içi işleme için düşük maliyetli elektrik kullanabilir.
Elektrikli ulaşım: Araçları, otobüsleri, demiryollarını ve yük sistemlerini elektrifikasyonla değiştirmek petrol ithalatını azaltır.
Elektrikli pişirme: Odun kömürü ve odun yerine elektrik kullanmak, GERD elektriğinin üretken kullanımını aynı anda artırabilir ve ormansızlaşmayı azaltabilir.
Sulama: Elektrikli pompalar, dizel pompalama yerine tarımsal verimliliği artırabilir.
Sanayi parkları: Güvenilir elektrik, Etiyopya imalatını daha rekabetçi hale getirebilir.
24. Büyük Yatırım Fırsatları
Bu nedenle Etiyopya elektrik sektörü, yalnızca santral inşaatından ziyade tüm bir değer zinciri boyunca fırsatlar sunmaktadır. Başlıca fırsatlar şunları içerir:
- Şebeke ölçekli güneş enerjisi çiftlikleri.
- Rüzgar çiftlikleri.
- Jeotermal keşif ve üretim.
- Küçük ve orta ölçekli hidroelektrik.
- Batarya enerji depolama sistemleri.
- İletim hatları.
- Yüksek gerilim trafo merkezleri.
- Dağıtım ağı rehabilitasyonu.
- Akıllı sayaçlar.
- SCADA ve dijital şebeke yönetimi.
- Mini şebekeler.
- Güneş enerjili ev sistemleri.
- Elektrikli araç şarjı.
- Elektrikli pişirme.
- Endüstriyel elektrifikasyon.
- Yeşil hidrojen ve amonyak.
- Bölgesel enterkonnektörler.
- Enerji alım satım platformları.
- Şebeke danışmanlığı ve mühendisliği.
- İşletme ve bakım hizmetleri.
Bu nedenle sektör şunlar için fırsatlar sunmaktadır:
- Bağımsız Enerji Üreticileri;
- EPC müteahhitleri;
- ekipman üreticileri;
- iletim geliştiricileri;
- uluslararası kamu hizmetleri;
- kalkınma finansmanı kurumları;
- altyapı fonları;
- devlet yatırımcıları;
- özel sermaye yatırımcıları.
25. Zorluklar ve Riskler
Bununla birlikte Etiyopya önemli kısıtlamalarla karşı karşıyadır.
Finansman: Enerji altyapısı sermaye yoğundur, ancak Etiyopya döviz kısıtlamaları ve uzun vadeli finansman imkanlarının sınırlı olmasıyla karşı karşıya kalmıştır.
Kamu hizmeti finansal sağlığı: Elektrik tarifeleri, kamu hizmetlerinin altyapıyı sürdürmek ve genişletmek için yeterli gelir elde etme gerekliliği ile uygun fiyatlılığı dengelemelidir.
Kur riski: Yenilenebilir enerji geliştiricileri genellikle dolar veya euro cinsinden borçlanırken, elektrik gelirleri Etiyopya birri cinsinden belirlenir. Bu durum önemli bir kur riski oluşturur.
İletim darboğazları: Yeni üretim, iletim kapasitesi yetersizse tam ekonomik faydasını sağlayamaz.
Hidrolojik ve iklim riski: Hidroelektriğe ağır bağımlılık, sistemi kuraklığa ve değişen yağış düzenlerine maruz bırakır.
Özel sektör çerçevesi: Yatırımcılar şeffaf ihale süreçleri, güvenilir Elektrik Satın Alma Anlaşmaları (PPA'lar), öngörülebilir düzenlemeler ve güvenilir döviz dönüştürme düzenlemeleri gerektirir.
Bölgesel siyasi risk: Sınır ötesi elektrik projeleri, birkaç hükümet arasındaki siyasi işbirliğine bağlıdır.
İç talep riski: Büyük üretim projeleri, sanayi, ticari ve hane halkı talebi veya ihracat pazarlarıyla dengelenmelidir.
26. Etiyopya Bundan Sonra Ne Yapmalı?
Rasyonel bir uzun vadeli strateji, on öncelik etrafında yapılandırılabilir.
1. GERD'i Tam Optimize Et: GERD, yalnızca toplu bir jeneratör olarak değil, giderek artan bir şekilde esnek bir sistem dengeleme varlığı olarak çalışmalıdır.
2. Güneş enerjisi gelişimini hızlandır: Birkaç gigawatt ölçeğindeki güneş enerjisi, Etiyopya'nın rezervuarlarını tamamlayabilir.
3. Jeotermal enerjiyi agresif bir şekilde geliştir: Jeotermal, sabit yenilenebilir enerji sağlayabilir ve yağışa bağımlılığı azaltabilir.
4. Rüzgar enerjisini seçici olarak genişlet: Rüzgar projeleri, hem kaynak kalitesinin hem de iletim erişiminin güçlü olduğu yerlere yerleştirilmelidir.
5. İletişime yoğun yatırım yap: Şebeke, üretimin hızına yetişmelidir.
6. Dağıtımı modernize et: Kesintileri ve teknik/ticari kayıpları azaltmak, bazen ek üretim kapasitesi oluşturmaktan daha ucuza elektrik sağlayabilir.
7. İç enerji talebini elektriklendir: Ulaşım, pişirme, sulama ve sanayi, giderek artan bir şekilde yurt içinde üretilen elektriğe kaymalıdır.
8. Bölgesel enterkonneksiyonları genişlet: Öncelikli koridorlar şunları içerir:
Etiyopya-Kenya, Etiyopya-Cibuti, Etiyopya-Sudan ve nihayetinde Somali, Tanzanya ve Güney Afrika'ya doğru ticareti kolaylaştıran bağlantılar.
9. Profesyonel bir elektrik ticareti yeteneği oluştur: EEP, bir üretim ve iletim kamu hizmeti olmanın yanı sıra giderek daha fazla bölgesel bir elektrik tüccarı gibi düşünmelidir.
10. Özel sermayeyi çek: Güneş, rüzgar, jeotermal, depolama ve seçilmiş iletim yatırımları, uygun şekilde yapılandırılmış düzenleyici düzenlemeler altında giderek artan bir şekilde özel sermaye kullanılarak geliştirilebilir.
27. Etiyopya'nın Fazla Elektriği Olacak mı?
Belirli zamanlarda, giderek artan bir şekilde evet. Ancak “fazla” dinamik olarak anlaşılmalıdır. Elektrik talebi saatten saate ve mevsimden mevsime değişir. Etiyopya, başka bir yerde iletim tıkanıklığı yaşarken, rezervuar kullanılabilirliğinin güçlü olduğu dönemlerde fazla hidroelektriğe sahip olabilir. Gelecekteki güneş enerjisi kurulumları öğlen saatlerinde fazlalık üretebilir. Sanayinin genişlemesi birkaç yıl sonra bu fazlalıkları emebilir. Bu nedenle Etiyopya sadece şunu hesaplamamalıdır:
Kurulu Kapasite: Pik Talep = İhracat İçin Mevcut Elektrik.
Bunun yerine şunları içeren ayrıntılı saatlik üretim-maliyet ve sevkiyat modellemesi gerektirir:
- rezervuar seviyeleri;
- hidrolojik tahminler;
- güneş çıktısı;
- rüzgar tahminleri;
- jeotermal kullanılabilirlik;
- yerli yük;
- iletim kısıtlamaları;
- ihracat fiyatları;
- komşu ülke talebi.
Bu modelleme, elektriğin ne zaman yurt içinde tüketilip, ihraç edilip veya depolanmış rezervuar suyu olarak korunması gerektiğini belirlemelidir.
28. Olası Bir Gelecek Etiyopya Güç Sistemi
İyi tasarlanmış bir Etiyopya elektrik sistemi 2030'larda bugünkü sistemden çok farklı görünebilir. İçerebilir:
Büyük Hidroelektrik: Toplu elektrik ve esneklik sağlayan GERD ve diğer rezervuarlar.
Birkaç GW Güneş Enerjisi: Düşük maliyetli gündüz gücü sağlama.
Birkaç GW Rüzgar Enerjisi: Yenilenebilir üretimi çeşitlendirme.
Zamanla 1-3+ GW Jeotermal: Güvenilir yenilenebilir baz yük sağlama.
Batarya Depolama: Hızlı yanıt veren dengeleme ve şebeke hizmetleri sağlama.
Güçlü Ulusal İletim: Üretim bölgelerini Addis Ababa, sanayi bölgeleri ve diğer talep merkezlerine bağlama.
Bölgesel Yüksek Gerilim Bağlantıları: Etiyopya'yı Kenya, Cibuti, Sudan ve diğer EAPP ülkeleriyle bağlama. Ülke o zaman sadece ulusal bir güç sistemi olarak değil, Doğu Afrika'nın yenilenebilir enerji omurgası olarak işleyecektir.
29. Genel Değerlendirme
Etiyopya temel olarak enerji kaynakları kıtlığı çekmemektedir. Tam olarak geliştirilmiş, çeşitlendirilmiş, bağlantılı ve ticari olarak kullanılan enerji kaynakları kıtlığı çekmektedir. GERD, denklemin üretim tarafını önemli ölçüde güçlendirdi. Hükümet raporlarına göre Etiyopya'nın kurulu üretim kapasitesi 2025'te yaklaşık 7,9 GW'a ulaştı ve GERD bu kapasitenin yaklaşık 5,15 GW'ını oluşturuyor.
Aynı zamanda, elektrik erişimi tam değildir, iletim ve dağıtım altyapısı büyük yatırım gerektirmektedir ve güneş, rüzgar ve jeotermal kaynaklar potansiyellerinin çok altındadır. Bu nedenle Etiyopya'nın bir sonraki enerji geçişi şunlardan şunlara doğru hareket etmelidir:
“Daha fazla üretim kapasitesi inşa etmek” yerine: “Çeşitlendirilmiş bir elektrik ekonomisi inşa etmek.”
Bu, haneleri bağlamak, sanayiyi güçlendirmek, ulaşımı ve pişirmeyi elektrifikasyonla sağlamak, güneş/rüzgar/jeotermal üretim geliştirmek, iletimi güçlendirmek ve sofistike bir bölgesel elektrik ihracatı işi yaratmak anlamına gelir. Etiyopya-Kenya Yüksek Gerilim Doğru Akım (HVDC) bağlantısı zaten yaklaşık 2.000 MW'a kadar transfer kapasitesi sağlamaktadır, Etiyopya-Cibuti enterkonneksiyonunun genişletilmesi ve daha geniş Doğu Afrika Güç Havuzu gelişimi ek pazarlar açmaktadır.
Dünya Bankası’nın Haziran 2026’da on yıllık RETRADE-EA bölgesel girişimini onaylaması, EAPP Günübirlik Pazarının geliştirilmesi ve bölgesel enterkonneksiyonların genişletilmesi de dahil olmak üzere sınır ötesi elektrik piyasaları için beklentileri daha da güçlendiriyor. Sonuç olarak, Etiyopya bir elektrik ihracatçısından çok daha büyük bir şey olma potansiyeline sahip.
Hidroelektrik depolama ve esnekliğini muazzam gelecek güneş, rüzgar ve jeotermal kaynaklarla birleştirerek Doğu Afrika’nın ana yenilenebilir enerji merkezi haline gelebilir. Belirleyici zorluk artık enerji keşfetmek değil. Zorluk, Etiyopya’nın olağanüstü doğal enerji varlığını güvenilir elektriğe, sanayi gelişimine, evrensel erişime ve sürdürülebilir bölgesel ihracat gelirine dönüştürmektir.
Referanslar ve Kaynaklar
- Dünya Bankası: Etiyopya Ülke Verileri. Elektrik erişimi ve kalkınma göstergeleri; en son Dünya Bankası erişim rakamı 2023'te %55,4 elektrik erişimi göstermektedir.
- Dünya Bankası: Etiyopya'da Sürdürülebilir ve Temiz Enerjiye Erişimin Dönüşümünü Hızlandırma (ASCENT), 2025. 400 milyon ABD Doları IDA kredisi, Danimarka hibesi ve yaklaşık altı milyon insanı hedefleyen programın detayları.
- Dünya Bankası: Doğu Afrika Elektrik Otoyolu. Etiyopya–Kenya 500 kV HVDC enterkonnektörü, yaklaşık 1.065 km'lik güzergah ve 2.000 MW'a kadar çift yönlü transfer kapasitesi hakkında bilgi.
- Dünya Bankası: Etiyopya–Kenya Elektrik Otoyolu Projesi belgeleri. Wolayta/Sodo ve Suswa arasındaki yaklaşık 1.045 km'lik HVDC iletim hattı ve 2.000 MW tasarım kapasitesi hakkında teknik bilgiler.
- Dünya Bankası: Doğu Afrika için Bölgesel Enerji İletimi, Ticareti ve Dekarbonizasyon Programı (RETRADE-EA), Haziran 2026. 1,6 milyar ABD Doları'lık bölgesel finansman paketi, EAPP pazar gelişimi ve bölgesel enterkonnektörün genişletilmesi hakkında detaylar.
- Afrika Kalkınma Bankası: Etiyopya-Cibuti İkinci Elektrik Enterkonnektör Projesi. Semera–Nagad 230 kV çift devreli enterkonnektör, enerji ticareti geçmişi ve proje hedefleri hakkında bilgi.
- Afrika Kalkınma Bankası: Cibuti-Etiyopya Elektrik Enterkonnektörü. Cibuti için yaklaşık 60 MW'lık ithalat kapasitesi de dahil olmak üzere ilk 230 kV enterkonnektör hakkında geçmiş bilgiler.
- Afrika Kalkınma Bankası: Etiyopya-Cibuti İkinci Güç Bağlantısı projesi kayıtları, 2026. Mevcut proje uygulama belgeleri.
- Etiyopya Elektrik Enerjisi: Etiyopya’nın Enerji Kavşağı. Hidroelektrik bağımlılığı, GERD, güneş enerjisi geliştirme, elektrik ihracatı, iklim riski ve sektör çeşitlendirmesi tartışması.
- Etiyopya Yatırım Komisyonu: Enerji Sektörü. Etiyopya'nın yenilenebilir enerji fırsatları, elektrik tüketimi, erişimi ve geleneksel enerji bağımlılığı hakkında bilgi.
- ABD Ticaret Bakanlığı, Uluslararası Ticaret İdaresi: Etiyopya Enerji Ülke Ticari Rehberi. 60 GW'ın üzerinde yenilenebilir elektrik potansiyeli, yaklaşık 45 GW hidroelektrik potansiyeli, güneş enerjisi kaynağı, jeotermal kaynaklar ve bildirilen doğalgaz rezervleri tahminleri.
- Etiyopya Haber Ajansı: GERD Açılışı, Eylül 2025. GERD'in açılışı ve üretim kapasitesi hakkında raporlama.
- Reuters: GERD açılışı, 9 Eylül 2025. Büyük Etiyopya Rönesans Barajı'nın açılışının bağımsız belgelenmesi.
- Federal Demokratik Etiyopya Cumhuriyeti / BM raporlaması, 2026. 2025'te yaklaşık 7.910 MW dahil olmak üzere elektrik erişimi ve kurulu üretim kapasitesi rakamları.
- Etiyopya'ya Yatırım 2026 Anlaşma Kitabı. Hidroelektrik, rüzgar, güneş ve jeotermal kaynaklar ve kurulu kapasiteler hakkında güncellenmiş yatırım bilgileri.
- Dünya Bankası: Etiyopya Ekonomik Güncellemesi. Etiyopya'nın elektrik ihracatı potansiyeli ve bölgesel enerji piyasası gelişiminin tarihsel analizi.
- Afrika Kalkınma Bankası: Etiyopya/Cibuti İkinci Bağlantı Değerlendirme Belgeleri. Etiyopya ve Cibuti arasındaki elektrik ticaretinin genişletilmesine ilişkin teknik ve ekonomik bilgiler.

Nawaz Ali Lakho, termik, nükleer, gaz türbini, buhar türbini ve kombine çevrim santrallerinde 33 yılı aşkın deneyime sahip bir enerji üretim profesyoneli ve proje yönetimi danışmanıdır. Kariyeri, tesis operasyonları, bakım, devreye alma, sorun giderme, varlık yönetimi ve 200'den fazla personelden oluşan multidisipliner ekiplerin liderliğini kapsamaktadır.
Uygulamalı deneyimi arasında GE Frame 9E ve 6FA ve Alstom GT13DM gaz türbinleri; Mitsubishi, GE ve Fuji buhar türbinleri; ısı geri kazanımlı buhar jeneratörleri; süperkritik kazanlar ve GE, ABB, Emerson ve Siemens'ten büyük tesis kontrol platformları bulunmaktadır. 150 MW ila 586 MW arasında değişen güç tesislerinde soğuk ve sıcak devreye alma, büyük revizyonlar, sıcak gaz yolu denetimleri ve yanma denetimlerine katılmıştır.
Global Power News'de Nawaz, saha odaklı O&M vaka çalışmaları, teknik rehberlik, ekipman bilgileri ve enerji sistemleri ile enerji altyapısı analizlerini paylaşmaktadır. Kendisiyle [LinkedIn](https://www.linkedin.com/in/powerprofessional/) üzerinden bağlantı kurun.